Pezzi di ricambio per autocarri: casi assicurativi
2026-07-14
- Richieste di indennizzi assicurativi e parti di camion: una guida alla tutela della flotta
- Classificazione degli eventi assicurativi: cosa è coperto dalla polizza e cosa no
- Il ruolo dei pezzi di ricambio nel processo di liquidazione delle perdite
- Documentazione e procedura d'esame
- Errori tipici dei proprietari di auto e come evitarli
- Selezione del fornitore di ricambi: criteri di affidabilità
- Strategia di minimizzazione del rischio per la flotta di veicoli
- Esperienza internazionale e affidabilità delle forniture: l'esempio di Jinan Metallid Auto LLC
- Pratica giudiziaria e risoluzione delle controversie preprocessuali
- Domande frequenti
Richieste di indennizzi assicurativi e parti di camion: una guida alla tutela della flotta
Nella nostra pratica di gestione della catena di fornitura, abbiamo riscontrato ripetutamente una situazione in cui i proprietari dei trasporti merci hanno perso fondi significativi a causa dell'errata esecuzione dei documenti perpezzi di ricambio per autocarri: casi assicurativifurono trattati con parzialità dalle compagnie di assicurazione e la negazione dei benefici divenne la norma. Il problema principale non risiede nel guasto stesso, ma nella base delle prove: come distinguere l'usura naturale da un evento assicurato e quali parti sono soggette a risarcimento. Questo articolo si basa su quindici anni di esperienza nel settore dei trasporti internazionali e sull'analisi di centinaia di precedenti giudiziari nella Federazione Russa e nei paesi della CSI. Analizzeremo i meccanismi di interazione con gli assicuratori, le sfumature legali e gli aspetti tecnici della sostituzione dei componenti in modo da poter ridurre al minimo i tempi di fermo delle apparecchiature e le perdite finanziarie.
Comprendere le specificità dei casi assicurativi richiede una conoscenza approfondita non solo delle norme legali, ma anche della parte tecnica dell'auto. L'assicuratore cercherà sempre il motivo del diniego facendo appello alle clausole contrattuali di esclusione dall'usura. Il nostro compito è fornire prove inconfutabili che il danno si è verificato in modo improvviso e inaspettato. In questo contesto la qualità e la provenienza dei pezzi di ricambio giocano un ruolo decisivo. L'utilizzo di componenti certificati con il corretto pacchetto di documenti (certificati di conformità GOST o EAC) aumenta notevolmente le possibilità di saldare con successo una perdita. Di seguito esamineremo in dettaglio come costruire questa difesa.
Classificazione degli eventi assicurativi: cosa è coperto dalla polizza e cosa no
Il primo passo per ottenere con successo il risarcimento è comprendere chiaramente quali situazioni si qualificano esattamente come un evento assicurato. In un contratto di assicurazione del trasporto merci (CASCO o polizze specializzate per veicoli commerciali), solitamente si distinguono diverse categorie chiave. È importante ricordare che una polizza RC standard copre solo i danni a terzi e non risarcisce le riparazioni della propria auto, a meno che il colpevole non sia identificato e solvibile. Pertanto la nostra attenzione si concentra sull’assicurazione volontaria e sui rischi specifici.
Gli incidenti stradali (RTA) rappresentano la categoria più ovvia. Ciò include collisioni, collisioni con ostacoli e ribaltamenti. In tali casi, la sostituzione degli elementi danneggiati della carrozzeria, dell'ottica, delle sospensioni e delle parti del motore (se si è verificato un colpo al vano motore) è soggetta al rimborso completo. Tuttavia, gli assicuratori spesso cercano di ridurre i costi delle riparazioni insistendo sull'uso di pezzi di ricambio usati o analoghi di bassa qualità. La legge ti dà il diritto di richiedere che il veicolo venga riportato alle condizioni precedenti al danno, soggetto a usura, ma in pratica questa è un'area di dura trattativa.
La seconda categoria importante riguarda i disastri naturali e le influenze esterne. Caduta alberi, grandine, incendi, allagamenti, fatti di terzi (atti vandalici, furto di componenti). Ad esempio, se il serbatoio del carburante è stato rubato mentre eri parcheggiato o il cablaggio è stato danneggiato, si tratta di un evento assicurato. È di fondamentale importanza avere certificati della polizia o del Ministero delle situazioni di emergenza. La mancanza di tali documenti è il motivo più comune dei rifiuti. Abbiamo visto casi in cui i clienti hanno perso centinaia di migliaia di rubli semplicemente perché non hanno chiamato l'ufficiale di polizia locale dopo aver scoperto dei graffi sul corpo, considerandoli insignificanti.
La terza sfumatura riguarda i malfunzionamenti tecnici. Politiche standardnon coprireguasti verificatisi a causa della naturale usura, violazione delle regole operative o difetti di fabbricazione (a meno che non venga rilasciata una garanzia separata del produttore). Se la tua molla è scoppiata a causa dell'età o il tuo turbocompressore si è guastato a causa di un cambio d'olio tardivo, la tua compagnia assicurativa rifiuterà. Il confine tra “guasto improvviso” e “usura” è molto sottile. Ad esempio, se un sasso colpisce un radiatore in autostrada, si tratta di un evento assicurato (impatto esterno). Se il radiatore perde a causa della corrosione, si tratta di un guasto. La differenza nella causa della lesione determina l’esito del caso.
Per evitare confusione, si consiglia di chiarire l'elenco delle esclusioni in fase di acquisto della polizza. Alcuni assicuratori offrono opzioni aggiuntive come l’“assicurazione contro i guasti”, ma queste sono costose e hanno condizioni di servizio rigorose. La tabella seguente fornisce una descrizione comparativa delle principali tipologie di danno e della probabilità della loro copertura.
| Tipo di danno | Motivo | Copertura CASCO | Documenti richiesti | Rischio di fallimento |
|---|---|---|---|---|
| Danni alla carrozzeria/ottica | Incidente, collisione | Sì, completamente | Rapporto della polizia stradale, notifica di un incidente | Basso |
| Vetri/luci rotti | Colpito un sasso, vandalismo | Sì (spesso senza franchigia) | Certificato della polizia (in caso di atti vandalici), registrazione fotografica | Medio (dipende dalle condizioni) |
| Guasto al motore | Colpo d'ariete, ingresso d'acqua | Sì, se è dimostrata l'influenza esterna | Rapporto d'esame, certificato idrometeorologico | Alto (richiede un attento esame) |
| Guasto al cambio/asse | Usura naturale, sovraccarico | No | — | Fallimento al 100%. |
| Furto di componenti e assiemi | Azioni di terzi | Sì, con un certificato del Ministero degli Affari Interni | Decisione di avviare un procedimento penale | Medio (a seconda della disponibilità dell'allarme) |
Ogni proprietario di camion dovrebbe avere una lista di controllo delle azioni da intraprendere quando si verifica un evento assicurato. Il primo passo è registrare con foto e video il luogo dell'incidente e la natura del danno, senza spostare l'auto (se questo non interferisce con il traffico ed è sicuro). Quindi chiamare i rappresentanti della compagnia assicurativa e, se necessario, la polizia. Eventuali tentativi indipendenti di riparazione prima dell'ispezione da parte di un esperto possono essere motivo di rifiuto del pagamento. Conserva tutte le ricevute del carro attrezzi e della sicurezza sul luogo dell'incidente: anche queste spese possono essere compensate.
Il ruolo dei pezzi di ricambio nel processo di liquidazione delle perdite
Quando viene riconosciuto un evento assicurato, inizia la fase di valutazione e riparazione del danno. È qui che sorge il principale conflitto di interessi tra il contraente e la compagnia assicurativa. L'assicuratore cerca di ridurre al minimo i pagamenti offrendo l'installazione di pezzi di ricambio usati dallo smontaggio o analoghi economici non originali. L'imprenditore, al contrario, è interessato all'installazione di nuovi pezzi originali per garantire l'affidabilità del veicolo e mantenerne il valore di mercato. Domandapezzi di ricambio per autocarri: casi assicuratividirettamente correlato a quali componenti verranno utilizzati durante il restauro.
La legislazione e la pratica giudiziaria in Russia e in molti paesi della CSI propendono per il consumatore, ma con riserve. Secondo il Codice Civile e le leggi a tutela dei consumatori, il risarcimento deve consentire di riportare il bene in uno stato prossimo a quello originario. Tuttavia, il concetto di “usura” gioca contro il proprietario. Se il camion ha 5 anni, l'assicuratore può affermare che le nuove porte valgono più di quelle vecchie dopo la svalutazione e offrire un pagamento basato sull'usura o installare una parte usata in buone condizioni. Ciò è illegale nel caso del risarcimento in natura (riparazione presso l’officina del partner assicurativo), ma spesso si verifica nel caso di pagamenti in contanti.
Raccomandiamo di insistere nell'utilizzo di pezzi di ricambio nuovi. L’argomentazione dovrebbe basarsi sulla sicurezza operativa. Il trasporto merci è soggetto a carichi elevati e l'utilizzo di componenti con vita residua (usati) crea il rischio di incidenti ripetuti. Nella nostra pratica, si è verificato un caso in cui un cliente ha accettato una cremagliera dello sterzo usata, che si è guastata un mese dopo, provocando un nuovo incidente. Nel secondo caso la compagnia assicurativa si rifiutò adducendo l'insufficienza del servizio. Pertanto, la lotta per nuovi analoghi certificati originali o di alta qualità non è solo una questione di economia, ma anche di sicurezza.
Particolare attenzione dovrebbe essere prestata ai documenti per i pezzi di ricambio. Per le compagnie assicurative la disponibilità dei certificati di conformità è fondamentale. In Russia e nei paesi EAEU, questi sono certificati TR CU (EAC). Se acquistate personalmente i pezzi di ricambio per il successivo rimborso spese (in accordo con la compagnia assicurativa), assicuratevi che il fornitore fornisca un pacchetto completo di documenti: bolla di consegna, fattura e copia del certificato. L'assenza di questi documenti consentirà all'assicuratore di dichiarare che le parti non soddisfano i requisiti di sicurezza e di rifiutarsi di risarcire il loro costo.
Anche la scelta tra l'originale e un analogo di alta qualità (OEM) è oggetto di discussione. I ricambi originali (ad es. Volvo, MAN, Mercedes-Benz) sono costosi, ma garantiscono una perfetta compatibilità. Gli analoghi di noti produttori (Bosch, ZF, Hella) hanno spesso la stessa qualità, poiché forniscono componenti alla catena di montaggio, ma costano il 30-40% in meno. Le compagnie di assicurazione spesso preferiscono gli analoghi. Se accetti un analogo, controlla il marchio del produttore. Evita contraffazioni a basso costo provenienti da fonti non verificate, poiché il loro guasto potrebbe invalidare la garanzia sui relativi componenti.
Un punto importante: se la compagnia assicurativa ti indirizza verso una stazione di servizio convenzionata, leggi attentamente il certificato di accettazione dell'auto. Dovrebbe indicare quali parti verranno installate (nuove/usate, originali/analogiche). Non firmare il documento se la dicitura è vaga (“pezzi di ricambio secondo preventivo”). Richiedi dettagli. Se non sei d'accordo con le parti proposte, hai il diritto di rifiutare le riparazioni presso quella stazione e richiedere un pagamento in denaro per organizzare tu stesso le riparazioni, sebbene questo processo richieda più manodopera.
Documentazione e procedura d'esame
Il successo nell'ottenimento del risarcimento dipende per l'80% dalla qualità della documentazione raccolta. Gli errori in questa fase sono i più difficili da correggere. Il processo inizia con la presentazione di un sinistro alla compagnia assicurativa. Il periodo di deposito è solitamente regolato dal contratto (spesso 3-5 giorni lavorativi). Il mancato rispetto di un termine senza valido motivo può costituire motivo di rifiuto. La domanda viene presentata per iscritto con un elenco di allegati o tramite un account personale elettronico, se tale funzione è prevista e ha valore legale.
La fase chiave è un esame indipendente. La compagnia assicurativa nomina il proprio perito. Il suo compito è stilare un elenco dei difetti e calcolare il costo delle riparazioni. Spesso gli esperti delle compagnie assicurative “non si accorgono” dei danni nascosti. Ad esempio, un urto frontale può danneggiare i supporti del radiatore, che non sono visibili senza uno smontaggio parziale. Ti consigliamo vivamente di far ispezionare il tuo veicolo da un esperto. Segnalare tutto, anche i danni minori. Scatta foto ravvicinate di ciascun nodo.
Se non sei d'accordo con l'importo del pagamento o l'elenco dei pezzi di ricambio, ordina un esame indipendente. Si tratta di un servizio a pagamento, ma i relativi costi possono essere successivamente recuperati dalla compagnia assicurativa tramite tribunale o richiesta di risarcimento. Il perito deve essere munito di attestato in corso di validità ed essere iscritto all'albo dei tecnici esperti. Il parere di un esperto indipendente diventerà la vostra arma principale nella controversia. Indicherà qualeparti di camionnecessari per riparazioni di qualità e il loro reale valore di mercato.
La raccolta di ricevute e fatture per riparazioni fai da te richiede pedanteria. Ogni dado, ogni olio e filtro deve essere riportato nei documenti. I nomi delle parti nelle ricevute devono corrispondere ai nomi nell'elenco dei difetti. Se la ricevuta riporta “pezzo di ricambio 1” e la dichiarazione riporta “ammortizzatore sospensione anteriore”, la compagnia assicurativa si rifiuterà di risarcire questo articolo. Richiedere ai fornitori fatture dettagliate con i codici del produttore.
È importante anche registrare i costi dei servizi correlati: evacuazione, deposito dell'auto in un parcheggio o in un'area protetta, servizi legali. Queste spese sono incluse nei danni e sono soggette a rimborso. Salva i contratti di servizio e i certificati di completamento dei lavori. L'assenza di un certificato di fine lavori per una stazione di servizio è un errore comune per cui le compagnie assicurative non pagano il lavoro dei meccanici, riconoscendo solo il costo dei pezzi.
In caso di perdita totale del veicolo (perdita costruttiva), il calcolo viene effettuato diversamente. La compagnia assicurativa paga il valore dell'auto al momento dell'incidente meno il valore delle restanti parti. Ciò che conta è la corretta valutazione del valore di mercato del camion prima dell'incidente. Utilizza i dati delle agenzie di monitoraggio e degli annunci pubblicitari per la vendita di auto simili. La sottostima del costo iniziale è un altro strumento di risparmio per gli assicuratori, che va fermato con la documentazione.
Errori tipici dei proprietari di auto e come evitarli
Dall'analisi dei rifiuti di pagamento emerge che la maggior parte dei problemi sono dovuti a banali errori degli stessi proprietari dei camion. Conoscere queste “trappole” ti aiuterà a risparmiare tempo e denaro. Il primo e più comune errore è abbandonare il luogo dell'incidente senza registrazione. Anche se il danno sembra lieve (graffi, ammaccature), abbandonare il luogo dell'incidente ti priva del diritto al risarcimento assicurativo. Compila sempre un protocollo europeo o chiama la polizia stradale, soprattutto se hai dubbi sull'entità del danno.
Il secondo errore è eseguire la riparazione da soli prima di farsi visitare da un esperto. Il desiderio di riportare rapidamente in servizio l'auto è comprensibile, ma è dannoso per l'evento assicurato. Se l'esperto non riesce a vedere la natura del danno e a stabilire la causa del suo verificarsi, concluderà che è impossibile determinare le circostanze dell'evento assicurato. Il risultato è un fallimento completo. L'eccezione riguarda i casi in cui è necessario prevenire ulteriori distruzioni (ad esempio pompando acqua dal motore), ma anche in questo caso è necessario chiamare un commissario di emergenza e registrare il processo su video.
Il terzo errore è la non conformità delle condizioni tecniche con i requisiti del contratto. Le compagnie di assicurazione controllano attentamente la cronologia dei servizi. Se si scopre che la manutenzione non è stata eseguita in tempo, che sono stati utilizzati oli con la viscosità sbagliata o che i pneumatici sono stati usurati oltre i limiti normali, ciò potrebbe causare un guasto, soprattutto se il guasto è indirettamente correlato alla manutenzione. Ad esempio, l'usura delle pastiglie dei freni oltre il limite, che ha portato ad un incidente, può essere interpretata come negligenza grave o violazione delle regole operative. Mantenere i registri dei libretti di servizio perfetti.
Il quarto errore è ignorare i termini di preavviso. Molte persone pensano di poter presentare domanda in un mese. Questo è sbagliato. I contratti assicurativi regolano rigorosamente i termini. Il ritardo conferisce all'assicuratore il diritto legale di ridurre o rifiutare il pagamento, citando la perdita dell'opportunità di verificare le circostanze del caso. Informa immediatamente il tuo assicuratore, preferibilmente il giorno dell'incidente.
Il quinto errore è firmare accordi transattivi senza leggerli. I gestori delle compagnie di assicurazione possono offrirti di firmare un documento in cui si afferma che "non hai reclami sull'importo del pagamento". Firmando tale documento si perde il diritto di contestare ulteriormente l'importo. Non firmare mai documenti con i quali non sei d'accordo. Prima della firma, scrivere una nota scritta a mano "Non sono d'accordo con l'importo del pagamento, il reclamo è stato inviato separatamente".
Selezione del fornitore di ricambi: criteri di affidabilità
Quando il problema con la compagnia assicurativa viene risolto (o parallelamente ad esso), sorge il compito di acquistare i componenti necessari. Il mercato dei ricambi per autocarri è colmo di offerte, ma la qualità varia enormemente. Per un’azienda, una semplice macchina costa di più del risparmio sui componenti. Pertanto, la scelta di un fornitore dovrebbe basarsi sull’affidabilità, non solo sul prezzo. Quando si lavora conpezzi di ricambio per autocarri: casi assicurativispesso richiedono una risposta rapida, quindi la disponibilità della merce in magazzino è fondamentale.
Attenzione alla certificazione. Il fornitore è tenuto a fornire i certificati di conformità dei prodotti. Per i pezzi di ricambio importati, questi possono essere certificati europei, per i paesi russi e EAEU - dichiarazioni CU TR. L'assenza di tali documenti rende illegale l'uso dei componenti nel trasporto commerciale e crea problemi durante il superamento dell'ispezione tecnica. Inoltre, i pezzi certificati sono più facili da difendere come “qualità adeguata” in una controversia con la compagnia assicurativa.
Controlla la reputazione del fornitore. Lavora con aziende che hanno una lunga storia nel mercato e recensioni positive da parte di grandi flotte. Evita gli intermediari che non possono confermare l'origine della merce. L'opzione ideale sono i contratti diretti con distributori di marca o grandi rivenditori multimarca. Ciò garantisce la protezione contro la contraffazione. Le parti contraffatte non solo si guastano più velocemente, ma possono anche danneggiare i componenti adiacenti, cosa che nessuna assicurazione coprirà.
Logistica e tempi di consegna. Per il trasporto merci il tempo è denaro. Scopri la disponibilità delle scorte locali e le opzioni di consegna espressa. Un buon fornitore dispone di un sistema di monitoraggio degli ordini e può dirti esattamente quando la parte sarà nelle tue mani. Un ritardo nella consegna di una settimana potrebbe costarti più della differenza di prezzo tra un fornitore costoso e uno economico. Verifica le condizioni per la restituzione della merce difettosa. La procedura deve essere trasparente e veloce.
I prezzi dovrebbero essere trasparenti. Evita i fornitori che nascondono il costo finale fino all'emissione della fattura. Richiedi un'offerta commerciale suddivisa per articolo, IVA inclusa. Per le persone giuridiche, la possibilità di compensazione IVA rappresenta un fattore di risparmio significativo. Controlla anche gli sconti per i clienti abituali o per gli acquirenti all'ingrosso se possiedi una flotta di attrezzature.
Strategia di minimizzazione del rischio per la flotta di veicoli
Per i proprietari di multi-camion, il modo migliore per proteggersi è adottare un approccio sistematico alla gestione del rischio. Attuare regole interne di azione in caso di incidenti per tutti i conducenti. Ogni conducente deve avere istruzioni in cabina con un algoritmo di azioni e contatti della compagnia assicurativa, dell'avvocato e dello spedizioniere. Una formazione regolare riduce la probabilità di errori sulla scena.
Investire in sistemi telematici e di registrazione video. La registrazione video delle telecamere installate sul camion è una prova inconfutabile delle circostanze dell'incidente. Aiuta a identificare rapidamente il colpevole ed evitare controversie con la compagnia assicurativa. Anche i dati telematici (velocità, frenata, posizione) possono servire come prova del rispetto delle regole della strada.
Controlla regolarmente le tue polizze assicurative. Il mercato assicurativo sta cambiando, compaiono nuovi prodotti e condizioni. Confronta le offerte di diversi assicuratori, presta attenzione alle valutazioni di affidabilità e alle recensioni dei clienti. Non inseguire il premio più basso: una polizza economica spesso significa termini di pagamento difficili. Scegliete un assicuratore con una rete sviluppata di stazioni di servizio partner e una buona reputazione nella liquidazione dei sinistri.
Costituisci un fondo di emergenza per finanziare tu stesso piccole riparazioni. A volte è più vantaggioso riparare piccoli danni a proprie spese piuttosto che contattare la compagnia assicurativa, poiché ogni caso influisce sul coefficiente bonus-malus (sconto per guida senza incidenti) l'anno successivo. Calcola l'importo soglia al di sopra del quale è consigliabile utilizzare l'assicurazione e al di sotto del quale è consigliabile pagarsi personalmente.
Collaborare con fornitori affidabili di pezzi di ricambio. Avere un contratto a lungo termine con un fornitore di fiducia garantisce un servizio prioritario, i migliori prezzi e la garanzia della qualità. Ciò riduce il rischio di tempi di inattività dovuti all'attesa di ricambi o a guasti ripetuti. A lungo termine, ciò consente di risparmiare più denaro rispetto al risparmio una tantum sull'acquisto di analoghi economici.
Esperienza internazionale e affidabilità delle forniture: l'esempio di Jinan Metallid Auto LLC
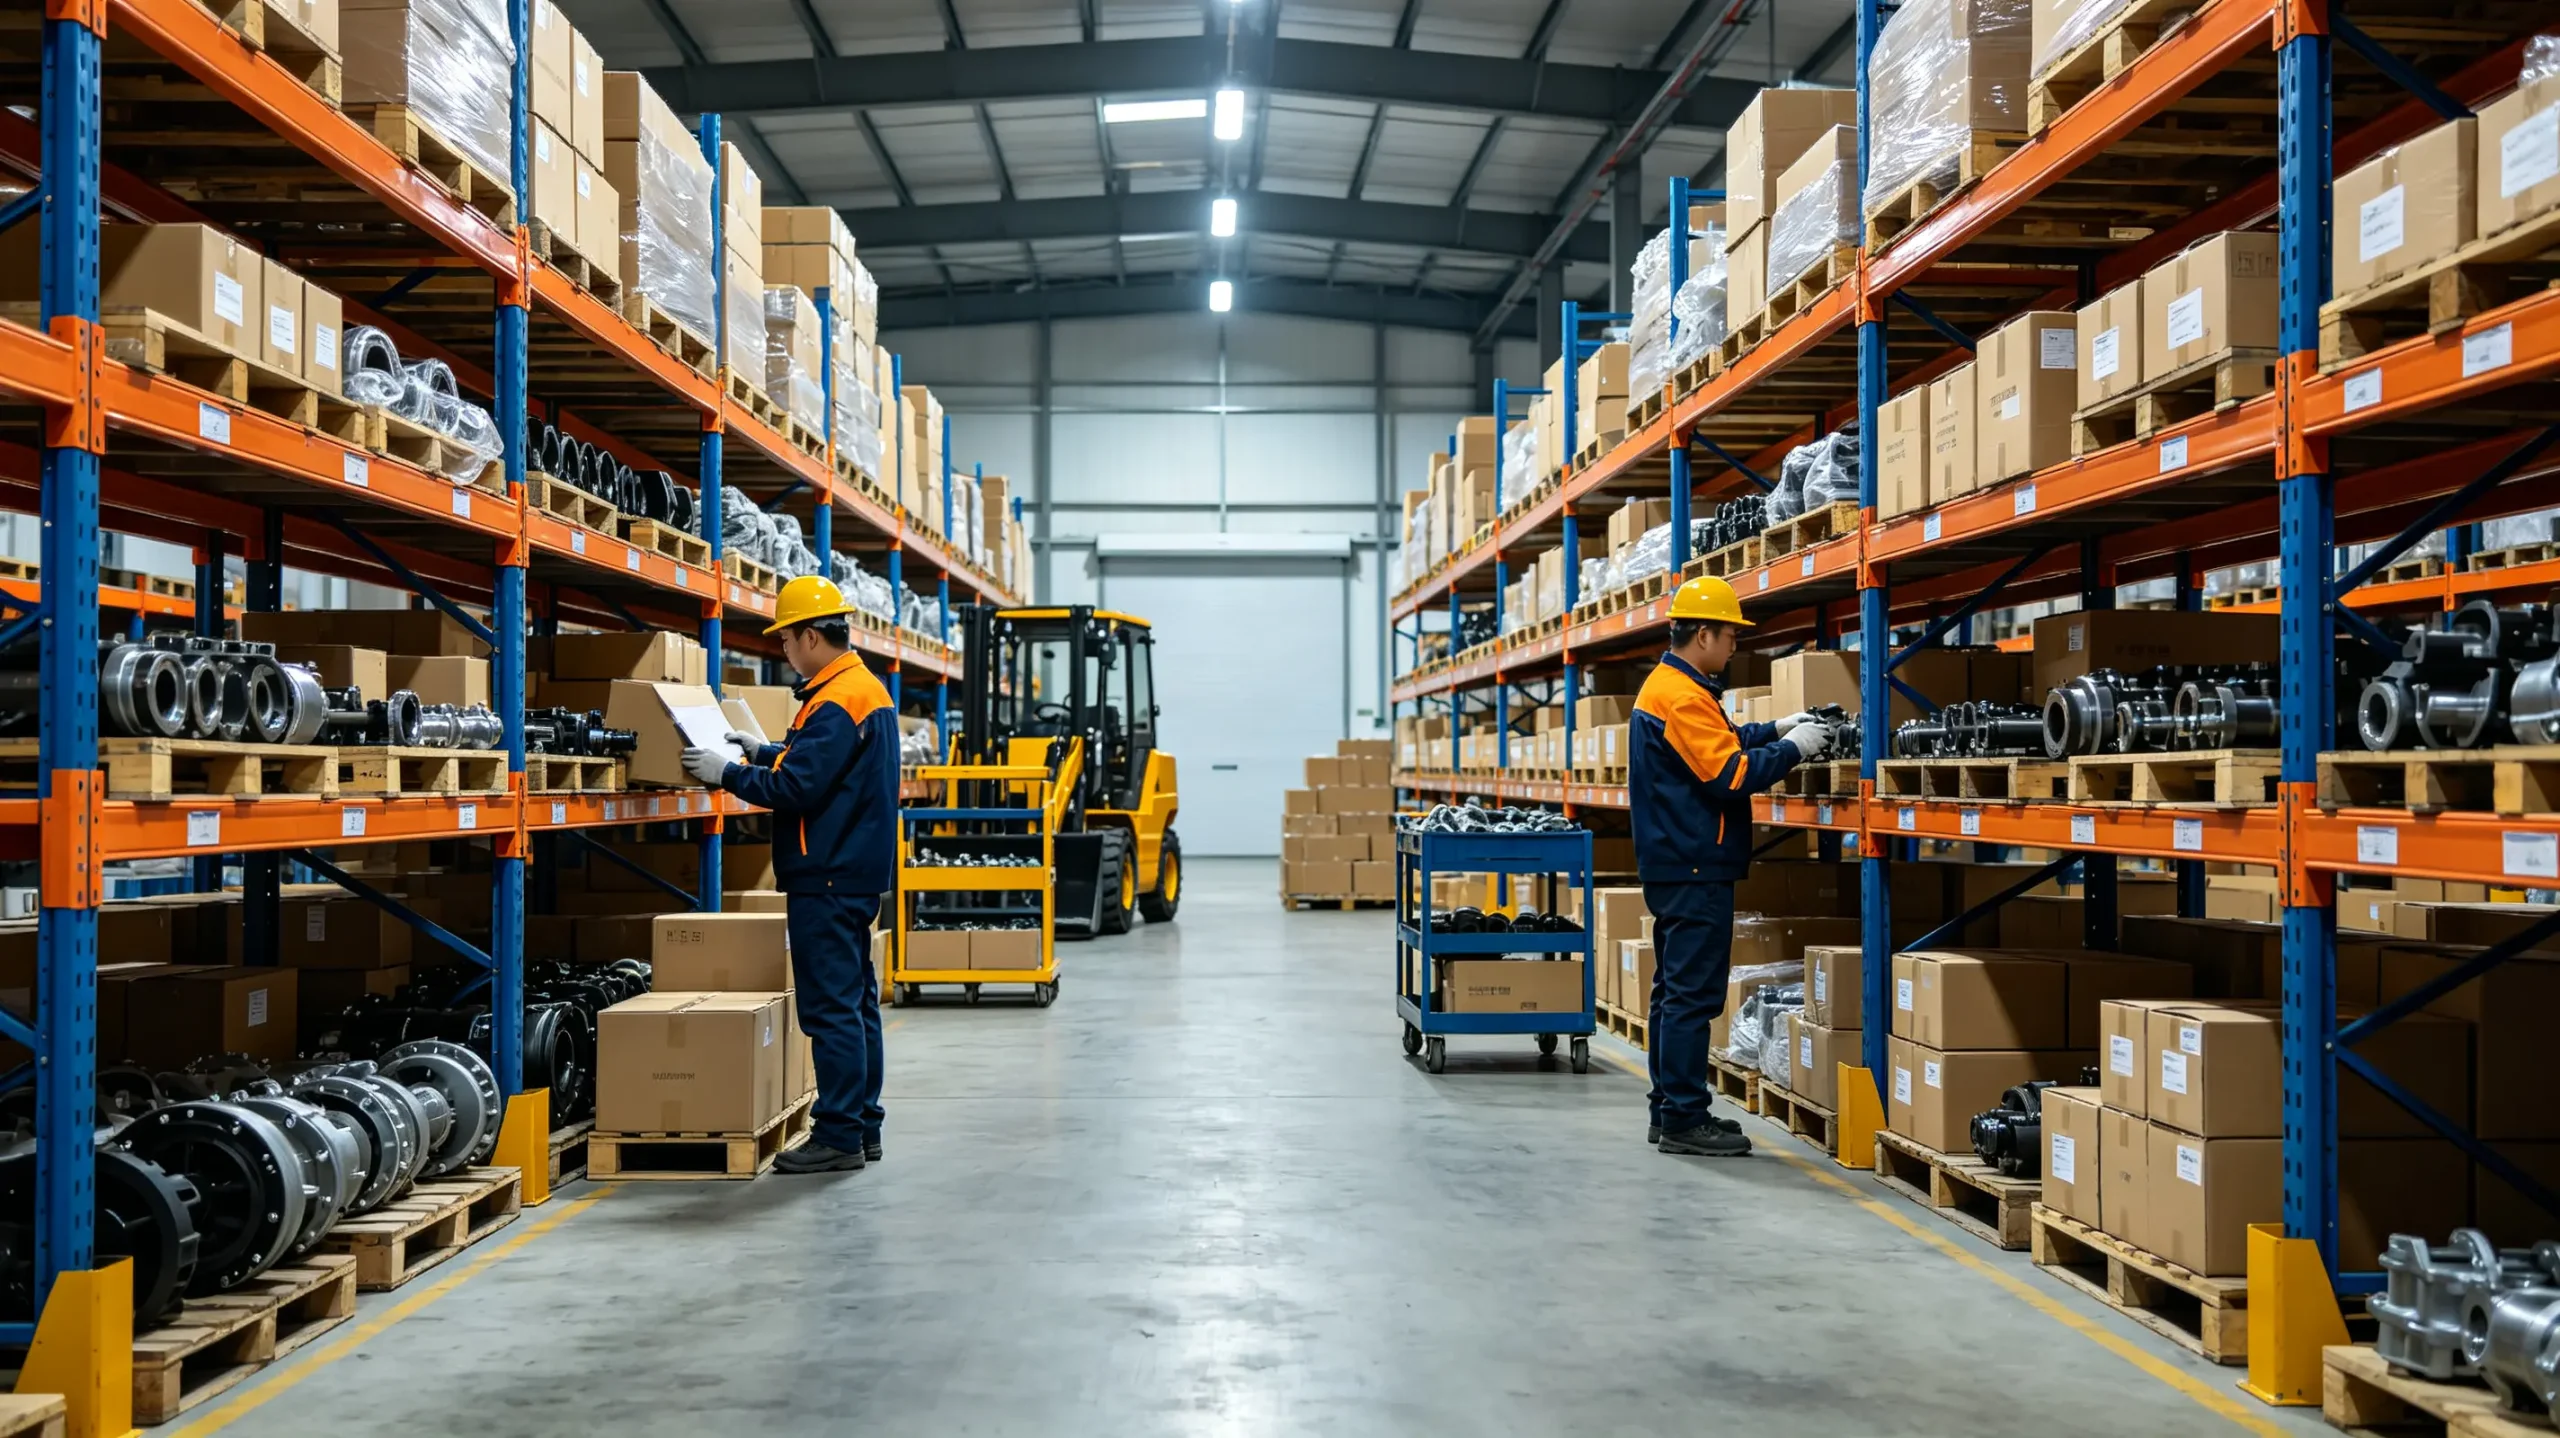
La scelta di un partner affidabile per la fornitura di pezzi di ricambio diventa particolarmente importante nel contesto della globalizzazione del mercato e della crescente popolarità dei camion cinesi. Un esempio lampante di un'impresa che integra con successo elevati standard di qualità ed efficienza logistica èJinan Metallid Auto LLC. Situata a Jinan (provincia dello Shandong), giustamente chiamata il "centro dei ricambi automobilistici" della Cina, questa impresa industriale e commerciale è specializzata nell'esportazione di componenti originali e compatibili per camion, attrezzature speciali e autobus.
La filosofia aziendale “la qualità al primo posto, il servizio efficiente, il cliente al primo posto” risponde perfettamente alle esigenze dei proprietari di flotte che cercano di ridurre al minimo i rischi in caso di sinistri assicurativi. Jinan Metalled Auto LLC fornisce un ciclo di fornitura completo: dalla selezione precisa dei componenti e dal controllo di qualità multilivello allo sdoganamento e alla consegna all'acquirente finale. Questo approccio è fondamentale nella risoluzione dei reclami, poiché ogni lotto viene testato individualmente per garantire la conformità alle specifiche, riducendo al minimo il rischio di ricevere prodotti non conformi.
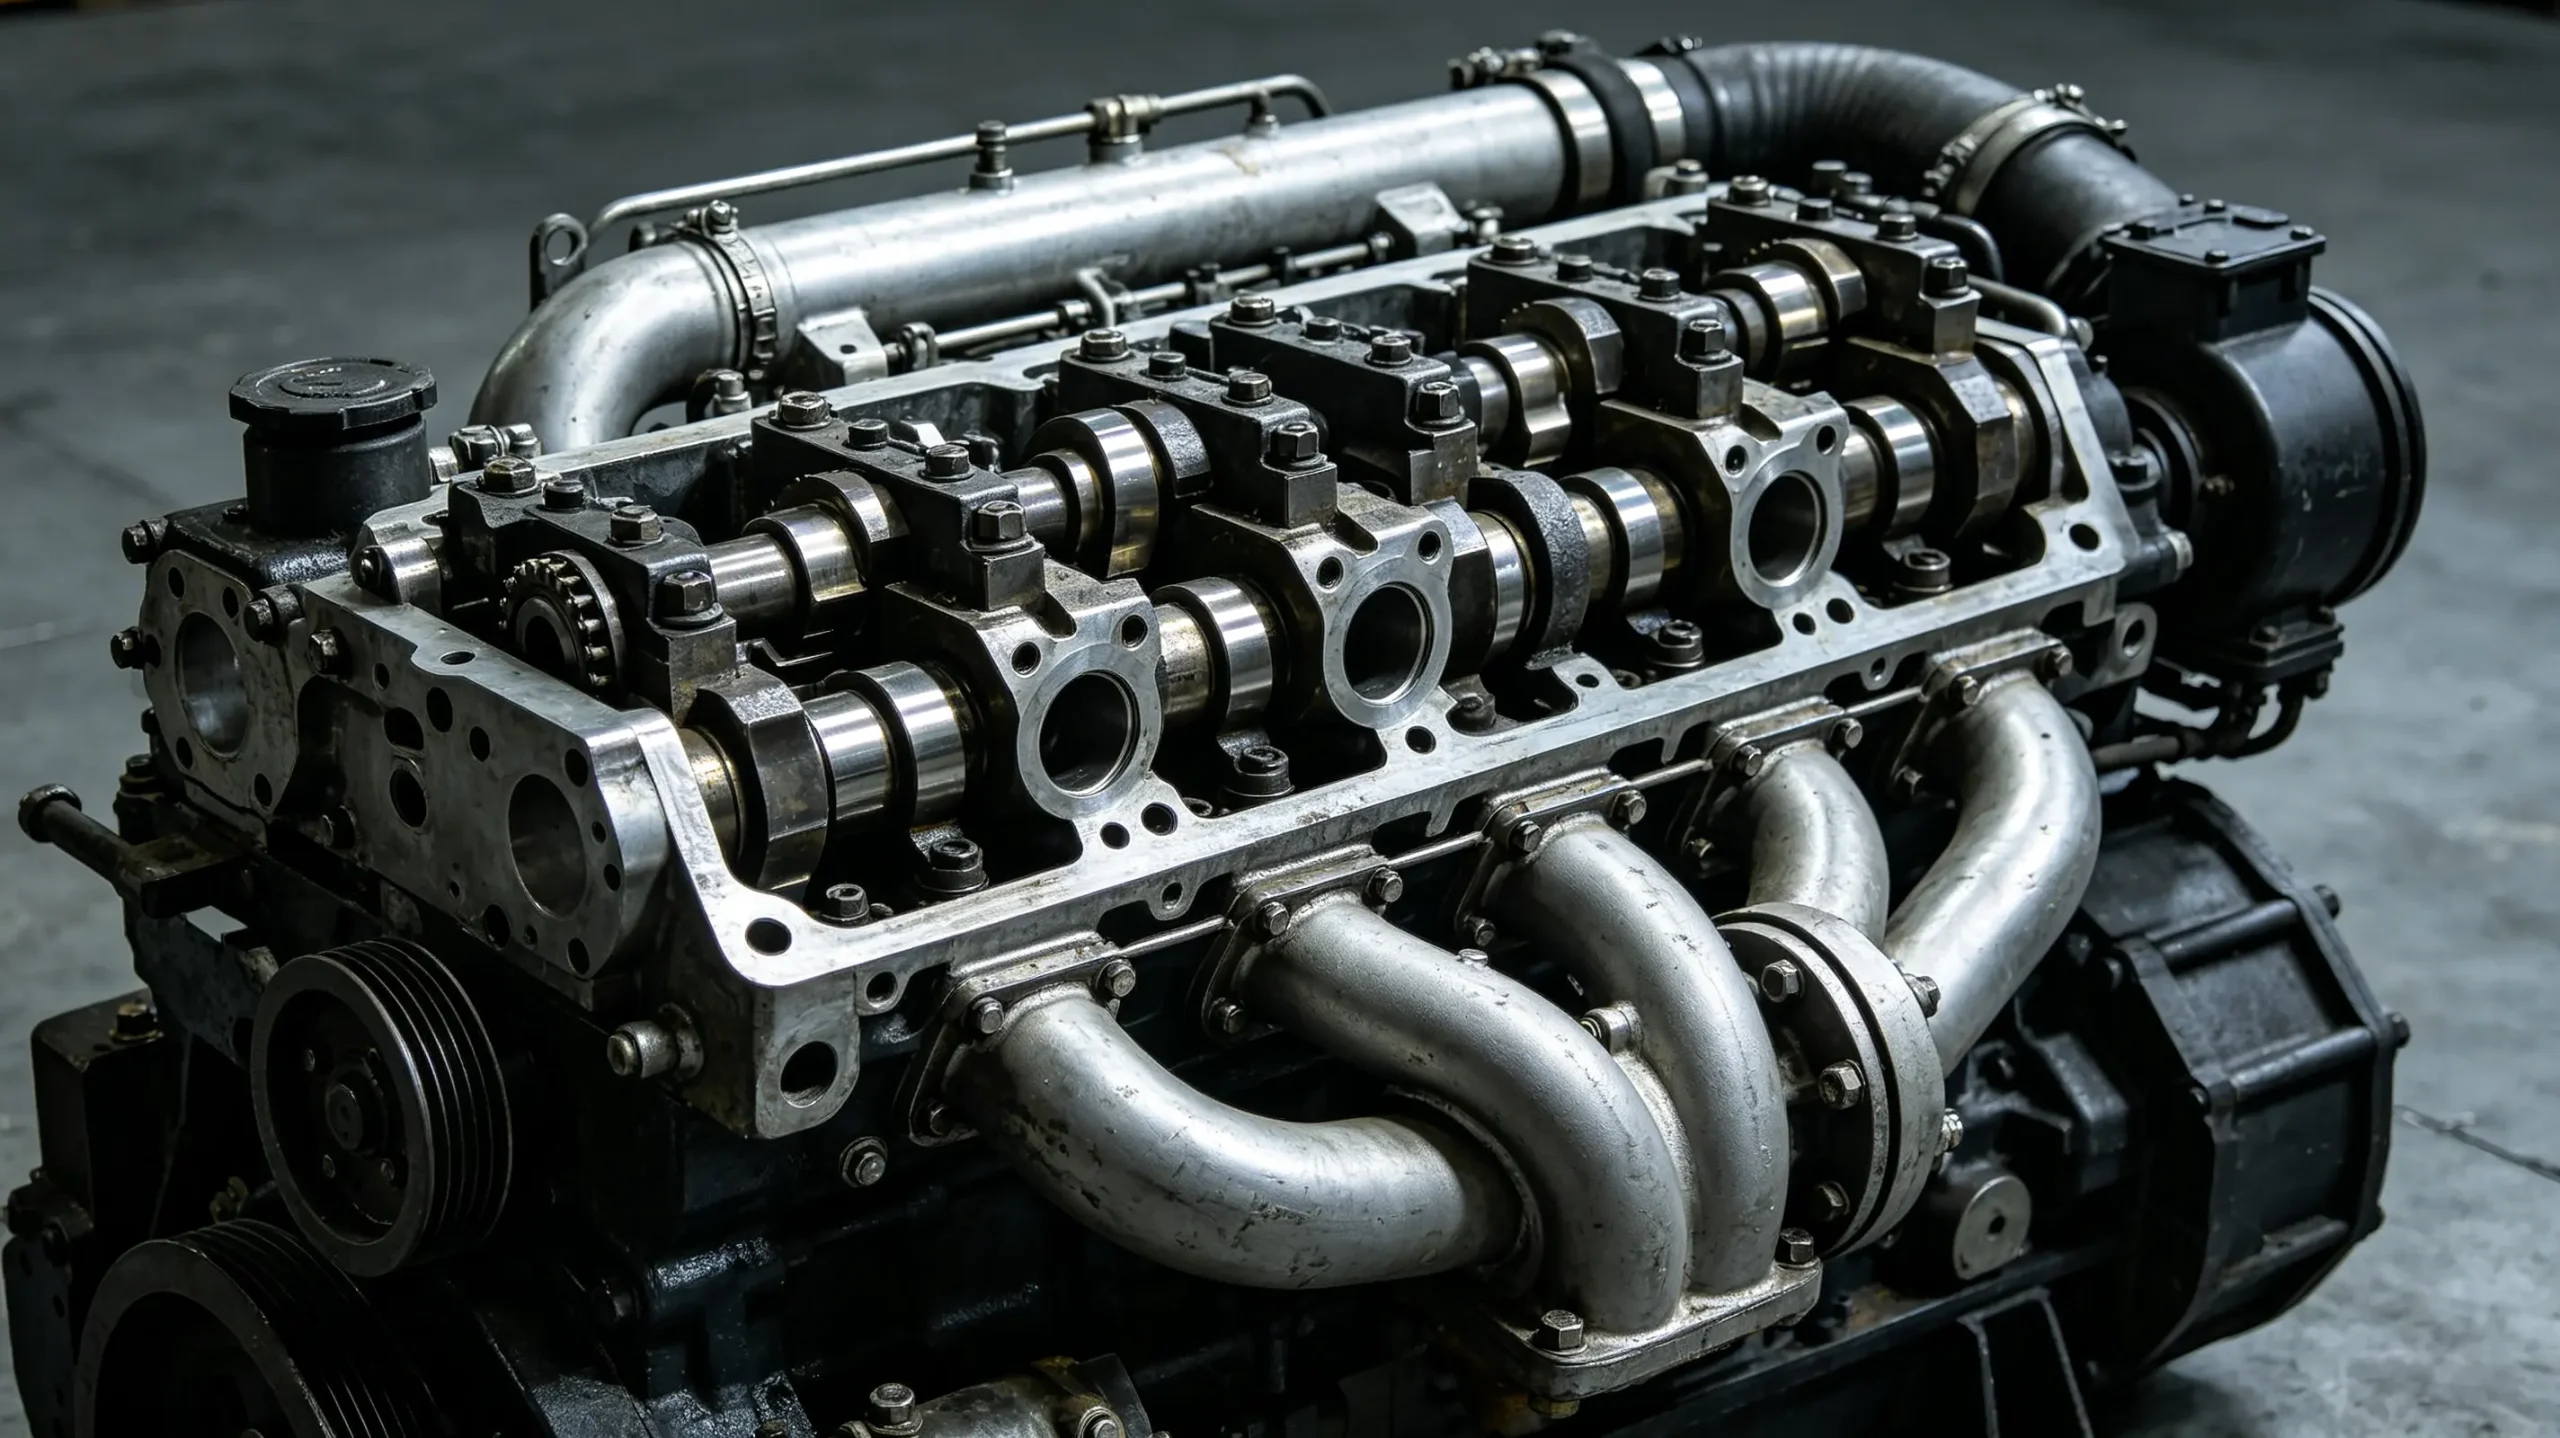
La matrice di prodotti dell'azienda copre un'ampia gamma di marchi, che le consente di soddisfare le esigenze di vari segmenti di mercato. Il portafoglio comprende pezzi di ricambio per autocarri pesanti (SITRAK, Howo, SHACMAN, FOTON, FAW, DONGFENG, BEIBEN, DFM), motori (Weichai, Yuchai, Shangchai, Deutz, ecc.), attrezzature speciali (XCMG, Shantui, SDLG) e autobus (King Long, Yutong). Grazie alla stretta collaborazione con fornitori di fabbrica certificati, l'azienda garantisce l'autenticità e l'affidabilità dei pezzi, un argomento forte quando si interagisce con esperti assicurativi che richiedono conferma della qualità dei pezzi di ricambio utilizzati.
Un'attenzione particolare merita il modello di servizio dell'azienda, che può essere descritto come “servizio in stile maggiordomo”. Un team di specialisti internazionali con oltre 10 anni di esperienza, supportato da ingegneri tecnici con oltre 15 anni di esperienza, fornisce un supporto personalizzato: dalla tempestiva notifica dello stato di avanzamento dell'ordine all'imballaggio flessibile e all'etichettatura. Per i clienti russi, in particolare nelle regioni degli Urali meridionali e della Siberia centrale, Jinan Metallic Auto LLC offre soluzioni complete, inclusa una documentazione tecnica completa, che semplifica notevolmente il processo di documentazione delle riparazioni e del superamento degli esami.
Pratica giudiziaria e risoluzione delle controversie preprocessuali
Se la compagnia assicurativa si rifiuta di pagare o sottovaluta l’importo, non bisogna arrendersi subito. Le statistiche mostrano che oltre il 60% delle controversie vengono risolte a favore del proprietario dell'auto nella fase delle istanze istruttorie o in tribunale. Il primo passo è la presentazione di una formale istanza cautelare. In esso è necessario esporre dettagliatamente le proprie esigenze, allegare copie dei documenti, il parere di un esperto indipendente e un calcolo della differenza tra il pagamento dell'assicurazione e il costo effettivo delle riparazioni. Il tempo di risposta ad un reclamo è solitamente di 10-15 giorni.
Se la richiesta non viene soddisfatta, il passo successivo è andare in tribunale. La dichiarazione di sinistro viene depositata presso il luogo di residenza del convenuto (compagnia di assicurazioni) o presso il luogo di residenza dell'attore (per i privati). Nel tuo reclamo, richiedi non solo l'importo sottopagato, ma anche una penalità per ritardato pagamento, un'ammenda per il rifiuto di soddisfare volontariamente le richieste del consumatore (50% dell'importo), nonché il risarcimento dei danni morali e delle spese legali (compresi i servizi di un avvocato e di un esperto indipendente).
I tribunali spesso si schierano dalla parte dei consumatori, soprattutto se esiste il parere di un esperto indipendente che conferma la necessità di sostituire le parti e il loro costo. Un argomento importante è un riferimento alla legge "Sull'assicurazione obbligatoria della responsabilità civile auto" (se parliamo di assicurazione obbligatoria della responsabilità civile auto) o alle norme del Codice Civile e alla Legge "Sulla protezione dei diritti dei consumatori" (per CASCO). I giudici tengono conto del fatto che il consumatore non è tenuto a comprendere le complessità dei prezzi sul mercato dei pezzi di ricambio e ha il diritto di fidarsi dei calcoli di un esperto professionista.
Tuttavia, il processo legale richiede tempo e risorse. Si consiglia pertanto di valutare la fattibilità economica della richiesta. Se l'importo della controversia è piccolo, a volte è più vantaggioso accettare i termini della compagnia assicurativa. Ma in caso di grandi flotte e gravi danni, la lotta fino alla fine è economicamente giustificata. Inoltre, le decisioni precedenti contribuiscono a modellare la futura disciplina delle compagnie di assicurazione.
È importante ricordare i termini di prescrizione. Il termine di prescrizione generale è di tre anni. Ma il conto alla rovescia inizia non dal momento dell'incidente, ma dal momento in cui sei venuto a conoscenza di una violazione del tuo diritto (ad esempio, hai ricevuto un rifiuto o un pagamento incompleto). Non ritardare ad andare in tribunale, poiché la raccolta dei documenti e lo svolgimento degli esami richiedono tempo.
Domande frequenti
È possibile utilizzare pezzi di ricambio usati per riparazioni assicurate?
La legge non vieta l'utilizzo di pezzi di ricambio usati, ma solo con il consenso scritto del proprietario dell'auto. La compagnia assicurativa non può obbligare l'installazione delle parti usate. Se non sei d'accordo, richiedi l'installazione di nuovi pezzi di ricambio. Tuttavia, l'assicuratore può tenere conto dell'ammortamento nel calcolo del pagamento in contanti, riducendo così l'importo del risarcimento. L'opzione migliore è insistere per un risarcimento in natura (riparazione) utilizzando pezzi nuovi presso una stazione di servizio partner o ricevere il pagamento completo senza tener conto dell'usura attraverso il tribunale.
Cosa fare se la compagnia assicurativa sottovaluta il costo dei pezzi di ricambio?
Se il calcolo dell'assicurazione ti sembra sottostimato, ordina un esame indipendente. Confronta i prezzi nei principali negozi di ricambi e conserva i preventivi come prova del valore di mercato. Presentare una richiesta di risarcimento preliminare alla compagnia assicurativa, allegando il parere di un esperto indipendente e giustificando il costo effettivo delle riparazioni. Se la compagnia assicurativa rifiuta, vai in tribunale. La pratica giudiziaria dimostra che i calcoli degli esperti indipendenti vengono presi in considerazione più spesso delle tariffe interne degli assicuratori.
L'assicurazione copre il furto di pezzi di ricambio da un camion?
Il furto di pezzi di ricambio (ad esempio serbatoi carburante, batterie, ruote) è coperto da polizza CASCO se il contratto prevede la copertura del rischio di “furto” o “danno derivante dal fatto di terzi”. Per ricevere il pagamento, è necessario disporre di un certificato di polizia che confermi l'avvio di un procedimento penale o il rifiuto di farlo. Senza questo documento, la compagnia assicurativa rifiuterà. Controlla la tua polizza per le esclusioni: alcuni assicuratori non coprono il furto di singoli componenti a meno che il veicolo non sia dotato di una determinata classe di sistema antifurto.
Come dimostrare che il guasto è dovuto a fattori esterni e non a usura?
La prova chiave è la conclusione di un esame traceologico o tecnico. Il perito esamina la natura del danno: presenza di segni di impatto, corpi estranei, colore del metallo alla rottura (fresco o vecchio). Ad esempio, una nuova rottura di un tubo con bordi lisci indica un'influenza esterna e una fessura con bordi ossidati indica affaticamento del materiale. È importante anche la registrazione fotografica della scena e delle circostanze. Se ci sono testimoni o filmati della dashcam, forniscili alla compagnia assicurativa.
La scelta del servizio influisce sull'importo del pagamento assicurativo?
Sì, lo fa. Se scegli la riparazione presso una stazione di servizio partner di una compagnia assicurativa, il pagamento viene effettuato direttamente alla stazione e non ricevi denaro in mano. I prezzi per i pezzi di ricambio e la manodopera dei partner sono generalmente concordati con la compagnia assicurativa e possono essere inferiori ai prezzi di mercato. Se si sceglie il pagamento in contanti per le riparazioni presso un servizio di terzi, la compagnia assicurativa calcola l'importo in base ai propri libri di consultazione, che spesso vengono sottovalutati. In questo caso dovrai pagare tu stesso la differenza o recuperarla tramite tribunale. La scelta è vostra, ma il pagamento in contanti vi dà più libertà nella scelta dei ricambi e dell'assistenza.
In sintesi, possiamo dire che una gestione competente dei sinistri assicurativi richiede un approccio integrato: dalla corretta registrazione dell'incidente all'attenta selezione dei pezzi di ricambio e alla perseveranza nelle trattative con la compagnia assicurativa. Ricorda che il tuo obiettivo non è solo essere pagato, ma garantire il funzionamento sicuro e regolare del tuo camion. L'utilizzo di ricambi di qualità e certificati e la collaborazione con fornitori affidabili è il fondamento di questa strategia. Non abbiate paura di far valere i vostri diritti utilizzando meccanismi di risoluzione preprocessuale e giudiziale.
Se ti trovi di fronte alla necessità di acquistare ricambi affidabili per ripristinare la tua flotta dopo un evento assicurato, siamo pronti ad offrirti un'ampia gamma di componenti analogici originali e certificati con un pacchetto completo di documenti. I nostri specialisti vi aiuteranno a selezionare i ricambi necessari in conformità con i requisiti della vostra compagnia assicurativa e le specifiche tecniche del vostro veicolo.Contattaci oggiper ricevere un'offerta commerciale individuale e consulenza sulla scelta dei pezzi di ricambio.